Hotel urbano x hotel de praia: por que a avaliação muda tanto
Introdução
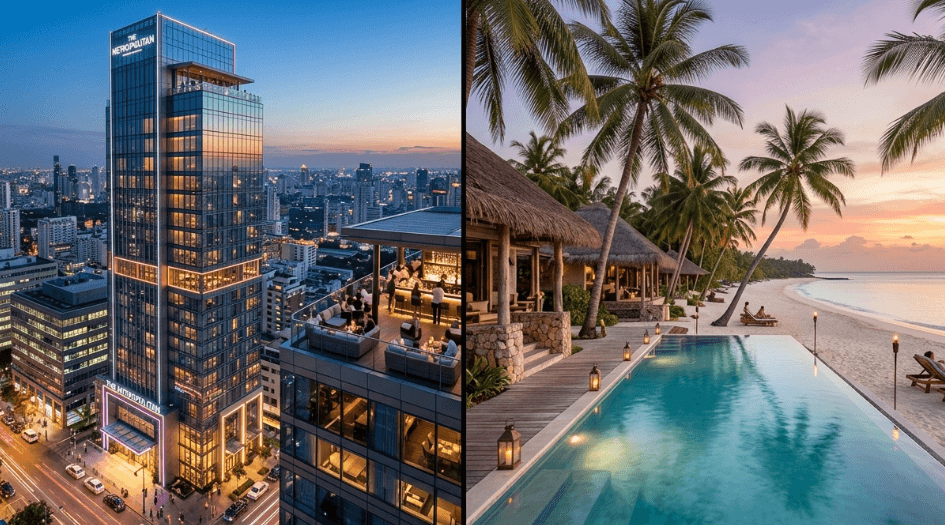
Dois hotéis com o mesmo número de quartos, a mesma receita anual e a mesma localização privilegiada. Um fica na capital, outro na orla. O primeiro vale muito mais. A diferença não está no prédio, nem no faturamento: está no risco que cada um carrega. A sazonalidade do litoral, o perfil do hóspede e a previsibilidade do caixa fazem o avaliador aplicar taxas diferentes — e isso muda tudo. Você sabe por que o seu hotel de praia pode valer menos que um urbano com a mesma receita?
A lógica é a mesma, os parâmetros não
A NBR 14653-4 orienta a avaliação de empreendimentos hoteleiros pelo método da renda, que capitaliza o resultado operacional líquido para chegar ao valor do negócio:
Valor do negócio = Resultado operacional líquido anual ÷ Taxa de capitalização
A fórmula é universal. O que muda é o resultado operacional e a taxa de capitalização. O hotel de praia tem receita concentrada em poucos meses, despesas fixas que pesam na baixa temporada e risco de vacância elevado. O hotel urbano tem demanda corporativa distribuída ao longo do ano, ocupação mais estável e risco menor.
Quanto maior o risco, maior a taxa exigida pelo investidor — e menor o valor presente do negócio. É por isso que a localização altera tanto o resultado final .
O que muda na prática: sazonalidade, hóspede e risco
A matriz de localização usada na avaliação hoteleira mostra diferenças estruturais entre os dois modelos .
| Característica | Hotel de praia | Hotel urbano (capital) |
|---|---|---|
| Sazonalidade | Extrema (verão 90%, inverno 30%) | Baixa (demanda corporativa o ano todo) |
| Perfil do hóspede | Lazer (fins de semana, férias) | Corporativo (dias úteis) |
| Risco de vacância | Alto fora da temporada | Baixo (exceto fins de semana) |
| Taxa de ocupação média | 40% a 60% (com picos de 95%) | 65% a 80% |
| Taxa de capitalização | 12% a 16% (risco alto) | 9% a 12% (risco baixo) |
| Liquidez na venda | Baixa (compradores de nicho) | Alta |
O hotel de praia precisa de 24 meses de dados para capturar dois ciclos completos de alta temporada. O urbano pode ser avaliado com 12 meses, porque a receita é mais previsível . Essa diferença de período de análise não é detalhe: é o que revela se a média anual esconde meses de resultado negativo.
Exemplo ilustrativo: a mesma receita, valores diferentes
Considere dois hotéis com premissas ilustrativas:
Hotel urbano
- 20 quartos, ocupação média de 72%, ADR de R$ 380.
- Receita bruta anual: R$ 1,997 milhão.
- Despesas operacionais e impostos: R$ 1,4 milhão.
- Pró-labore: R$ 120 mil.
- Resultado operacional líquido: R$ 477 mil/ano.
- Taxa de capitalização (risco baixo): 10,5%.
- Valor do negócio: R$ 4,54 milhões (477.000 ÷ 0,105).
Hotel de praia
- 20 quartos, mesma receita bruta anual de R$ 1,997 milhão (ocupação de 55% na média, mas com picos de 95% no verão e vales de 20% no inverno).
- Despesas operacionais e impostos: R$ 1,55 milhão (despesas fixas pesam mais nos meses vazios).
- Pró-labore: R$ 120 mil.
- Resultado operacional líquido: R$ 327 mil/ano.
- Taxa de capitalização (risco alto): 14%.
- Valor do negócio: R$ 2,34 milhões (327.000 ÷ 0,14).
A receita é idêntica. O hotel de praia vale R$ 2,2 milhões menos. A diferença vem de dois fatores: o resultado operacional é menor porque as despesas fixas corroem a margem na baixa temporada, e a taxa de capitalização é maior porque o risco de vacância é mais alto .
Com a Selic a 13,75% ao ano em novembro de 2026, conforme o Copom, o custo de oportunidade de uma aplicação conservadora isenta de imposto de renda seria algo em torno de 9,6% ao ano. O hotel urbano, com retorno sobre o patrimônio próximo desse patamar, atrai comprador com mais facilidade. O hotel de praia, com retorno menor e risco maior, tende a ficar encalhado.
Por que o hotel de praia pode mitigar essa diferença
A sazonalidade não é destino. Destinos que conseguem ocupação razoável na baixa temporada — como Itacaré, que mantém 65% a 75% de ocupação mesmo nos meses de clima instável — mostram que é possível reduzir o risco percebido.
Estratégias de revenue management na baixa estação, eventos, parcerias com empresas e diversificação do perfil de hóspede podem estabilizar o fluxo de caixa. Se a melhoria aparecer nos demonstrativos, o avaliador tem base para justificar taxa de capitalização menor e valor maior.
O hotel urbano também tem seus desafios: concorrência muito alta, dependência de demanda corporativa e ociosidade nos fins de semana. Mas o risco é distribuído de forma mais uniforme, e o comprador típico — fundos, redes, investidores institucionais — é mais previsível .
Erros comuns ao avaliar hotel de praia
Anualizar a alta temporada. Multiplicar a receita de três meses de verão por quatro superestima o faturamento em 50% ou mais. O fluxo de caixa precisa ser construído mês a mês .
Ignorar as despesas fixas da baixa temporada. Meses vazios não custam zero. Folha, energia, manutenção e segurança continuam. O resultado operacional da baixa estação pode ser negativo.
Usar a mesma taxa de capitalização do hotel urbano. O risco é diferente. A taxa precisa refletir a sazonalidade, a dependência de lazer e a liquidez menor do ativo.
Não comparar com hotéis similares. Um hotel de praia com ocupação estável pode ser avaliado com taxa menor que outro com picos e vales extremos. Sem benchmark, o proprietário não sabe se o risco do seu negócio é maior ou menor que o do mercado .
Checklist do proprietário para organizar os números
- Demonstrativos financeiros dos últimos 24 meses, mês a mês, separando receita, despesas fixas e variáveis.
- Cálculo de ocupação, ADR e RevPAR por mês, não apenas a média anual.
- Identificação dos meses de resultado operacional negativo ou próximo de zero.
- Comparação com hotéis similares na mesma região (benchmark de sazonalidade e taxa de capitalização).
- Estratégias de mitigação documentadas (eventos, parcerias, tarifas).
- Laudo de avaliação que projete fluxo de caixa mensal e fundamente a taxa de capitalização com base no risco sazonal.
Perguntas frequentes
Por que um hotel de praia pode valer menos que um hotel urbano com a mesma receita?
Porque o valor não depende só da receita, mas do risco. O hotel de praia tem sazonalidade extrema, despesas fixas que pesam na baixa temporada e taxa de capitalização maior. O resultado operacional é menor e o valor presente também.
O que é taxa de capitalização e por que ela muda conforme a localização?
É o número que transforma o resultado operacional em valor. Ela embute o risco do negócio. Hotel de praia tem risco de vacância alto, então a taxa é maior (12% a 16%). Hotel urbano tem demanda estável, então a taxa é menor (9% a 12%) .
Hotel de praia sempre tem avaliação menor?
Não necessariamente. Se o hotel conseguir mitigar a sazonalidade e documentar ocupação razoável na baixa temporada, o risco percebido cai e a taxa de capitalização também. Destinos como Itacaré mostram que é possível manter ocupação de 65% a 75% fora da alta estação .
Preciso de avaliação técnica para saber o valor do meu hotel de praia?
Sim. A avaliação com método da renda, fluxo de caixa mensal e taxa de capitalização fundamentada no risco sazonal traz o número que o comprador vai usar como referência. Sem ela, o proprietário negocia no escuro.
O que o hotel urbano tem de diferente na avaliação?
Demanda corporativa distribuída ao longo do ano, ocupação mais estável, risco de vacância menor e liquidez de venda maior. Isso permite taxa de capitalização menor e valor presente maior, mesmo com receita igual.
Conclusão
Hotel urbano e hotel de praia não valem diferente porque um é melhor que o outro. Valem diferente porque carregam riscos diferentes. Para entender o valor do seu ativo:
- Analise o fluxo de caixa mês a mês, não apenas a média anual.
- Identifique o peso das despesas fixas na baixa temporada e o impacto no resultado operacional.
- Fundamente a taxa de capitalização com base no risco sazonal e na liquidez do ativo.
- Documente estratégias de mitigação e mostre o efeito delas nos números.
Um hotel de praia com receita estável ao longo do ano pode valer muito mais que outro com a mesma média, mas com picos e vales extremos. A decisão sobre operar, arrendar, vender ou reposicionar depende de números que capturam essa realidade.
A Esatto Avaliações realiza o Diagnóstico de Rentabilidade Hoteleira: avaliação do imóvel e do empreendimento pelo método da renda, com projeção de fluxo de caixa que considera a sazonalidade, identificação de fundo de comércio e comparação de cenários. O responsável técnico é Leandro Cazaroto, avaliador imobiliário certificado (CNAI 21.963), corretor de imóveis (CRECI-PR 18.982) e perito avaliador cadastrado no CAJU – Cadastro de Auxiliares da Justiça do TJPR. Atendemos todo o Paraná e Santa Catarina com vistoria no local.
Solicite um orçamento: (41) 99169-9464 | contato@esattoavaliacoes.com.br | esattoavaliacoes.com.br
Quer um material complementar? Peça o checklist do proprietário para avaliar hotel de praia com sazonalidade e prepare o fluxo de caixa antes de qualquer decisão.
